Domain polykristallin.de kaufen?
Wir ziehen mit dem Projekt
polykristallin.de um.
Sind Sie am Kauf der Domain
polykristallin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain polykristallin.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Warmwasserbereitung mit Photovoltaik – MyPV ELWA, 2600W+ SolarmoduleWarmwasser durch Sonnenenergie – direkt, einfach, unabhängig. Mit dieser Photovoltaik-Komplettlösung nutzt Du die Kraft der Sonne ausschließlich zur Warmwasserbereitung – unabhängig, effizient und clever. Die sechs hochwertigen, bifazialen Solarmodule w1499,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
LEDE Photovoltaik-solar-laderegler Mit Usb-5v-digitalanzeige Für SolarmoduleWillkommen in unserem Shop! Dieser Solarladeregler ist ein intelligentes, multifunktionales Gerät zum Laden und Entladen von Solarmodulen an verschiedenen Standorten. Er verfügt über einen integrierten Mikrocontroller, eine Ein-Tasten-Bedienung, ein digitales Display, eine automatische Speicherfunktion und ein umfassendes 4-stufiges PWM-Lademanagement. Zudem bietet er doppelten Rückstromschutz, geringe Wärmeentwicklung, integrierten Kurzschlussschutz, Leerlaufschutz, Verpolungsschutz und Überlastschutz. Das Produkt verwendet ein fest installiertes LCD-Display mit einer benutzerfreundlichen Oberfläche, die eine flexible Anpassung verschiedener Steuerungsparameter ermöglicht und so Ihre individuellen Anwendungsanforderungen optimal erfüllt. Dieser neuartige Solarladeregler ist ideal für Ihre Photovoltaikanlage (einschließlich Hausbeleuchtung). Spezifikationen: Zustand: 100 % neu; Typ: Solarladeregler; Material: ABS; Gewicht: ca. 158 g; USB-Ausgang: 5 V; Produktgröße: ca. 13,6 x 7 cm. Nennspannung: 12 V/24 V automatisch (bei 12 V Batteriespannung: maximale Solarpanel-Eingangsleistung 25 V 520 W; bei 24 V Batteriespannung: maximale Solarpanel-Eingangsleistung 50 V 1040 W); Stromstärke: 40 A; Geeignet für Bleiakkumulatoren: offen, AGM, Gel; Nicht geeignet für: Ni-MH-, Li-Ion- oder andere Akkus; Anwendungsbereich: Haus, Garten, Außenbereich, Gewerbe usw. Lieferumfang: 1 x Solarladeregler, 1 x Bedienungsanleitung. Hinweis: Entladereihenfolge umkehren. Falsche Reihenfolge beschädigt den Regler!28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SOLISOL Erdungsklemme, 6 Stück, Erdungsclips Für Solarmodule, Standard-aluminium-anschlussklemme, Montagehalterung Für Solarmodule, Ringkabelschuhe Für PhotovoltaikHochwertiges Material: Die Erdungsklemme besteht aus einer hochwertigen Aluminiumlegierung. Kanten und Oberfläche sind glatt und gratfrei, korrosions-, rost- und verschleißfest. Sie ist bruch- und verformungsbeständig, UV-beständig, witterungsbeständig und auch unter widrigen Wetterbedingungen zuverlässig einsetzbar. Die Klemme ist robust und langlebig. Einfache Installation: Die PV-Erdungsklemme ist mit verstellbaren Schrauben ausgestattet und lässt sich einfach und werkzeuglos montieren. Dies optimiert die Installationseffizienz von Photovoltaikanlagen. Die Photovoltaik-Montagehalterung sorgt für eine stabile Verbindung zwischen den Solarschienen und ist mit verschiedenen Aluminium-Photovoltaikschienen kompatibel. Hauptfunktionen: Die Aluminium-Erdungsklemme leitet statische Elektrizität von den Photovoltaikmodulen und Montagehalterungen über Kupfererdungsdrähte ab. So wird Ihre Photovoltaikanlage geschützt und der effiziente Betrieb der Module gewährleistet. Praktisches Design: Die Erdungsklemme schützt die Photovoltaikanlage vor Witterungseinflüssen, verbessert ihre Stabilität, sorgt für einen korrekten Potenzialausgleich und garantiert eine stabile und zuverlässige elektrische Leistung. Breites Anwendungsspektrum: Weit verbreitet in Photovoltaik-Anwendungen wie Solarkraftwerken, Photovoltaikanlagen und Photovoltaik-Außenkomponenten. Kompatibel mit verschiedenen Aluminium-Photovoltaik-Schienen wie Dächern, Böden, Carports, Solarschienen usw., kompatibel mit C-, H- und U-Schienen.28,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
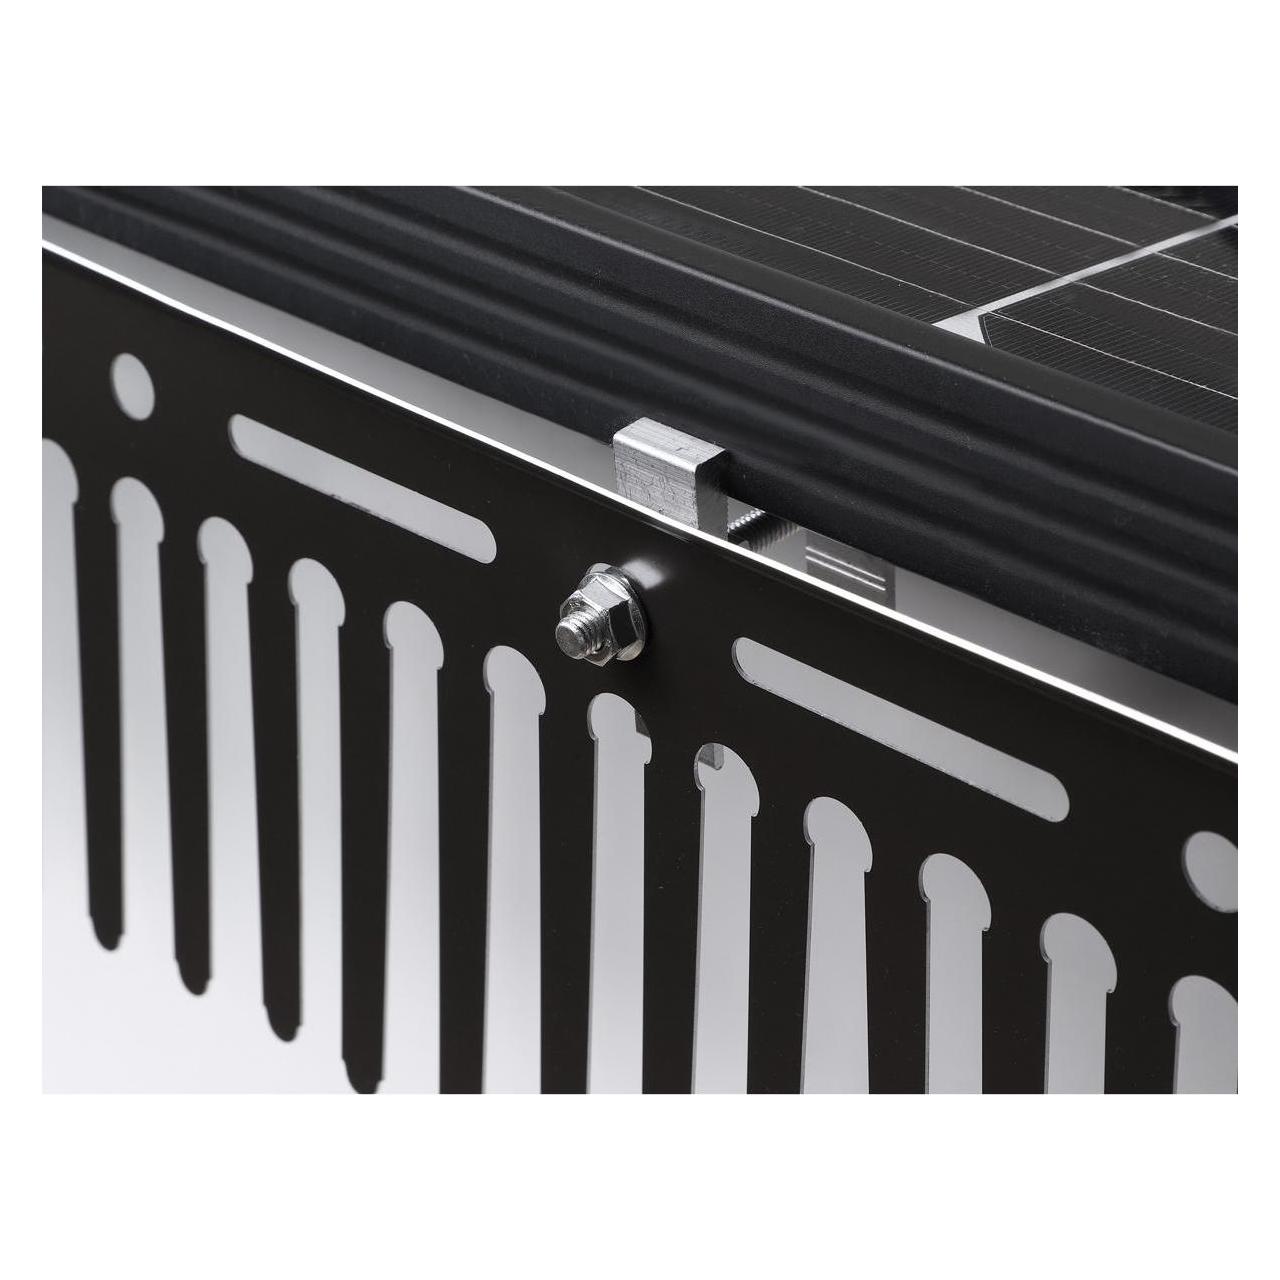
DELOCK Klammer f.Tierabwehr - Photovoltaik Solarmodule Alu.Diese Klammer von Delock ist die ideale Befestigungslösung für Tierabwehr- und Taubenabwehrsysteme. Sie sorgt für einen sicheren Halt der Abwehrbarrieren an PV-Anlagen. Auf einen BlickMaterialAluminiumMindestbreite des Profils zur Befestigung20 mmMaximale Breite des Profils zur Befestigung55 mmMaße (LxBxH)ca. 88 x 48 x 15 mmMerkmaleBefestigungsklammerPackungsinhalt1 x Schraube, 1 x Mutter, 2 x KlemmenProduktbeschreibung Klemmtechnik, kein Kleben oder Schrauben Die Klammer sorgt für einen festen Sitz der Abwehrsysteme und verhindert deren Verschiebung durch Wind oder Tiere. Dabei ist sie schnell montiert und flexibel positionierbar ohne Kleben oder Schrauben. Alle technischen Daten anzeigen (6 Angaben)Technische DatenMaterialAluminiumMindestbreite des Profils zur Befestigung20 mmMaximale Breite des Profils zur Befestigung55 mmMaße (LxBxH)ca. 88 x 48 x 15 mmLieferumfang und VoraussetzungenMerkmaleBefestigungsklammerPackungsinhalt1 x Schraube, 1 x Mutter, 2 x KlemmenTechnische Daten la...8,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
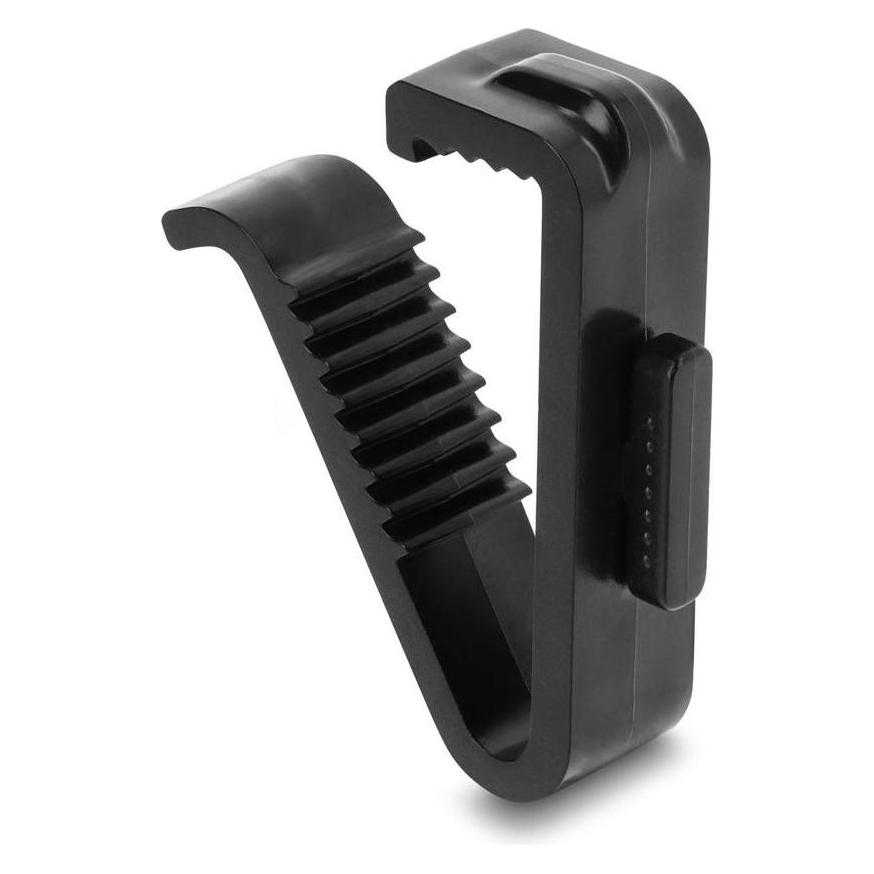
DELOCK Klammern Tierabwehr für Photovoltaik SolarmoduleDiese Klammer von Delock ist die ideale Befestigungslösung für Tierabwehr- und Taubenabwehrsysteme. Sie sorgt für einen sicheren Halt der Abwehrbarrieren an PV-Anlagen. Auf einen BlickMaterialKunststoffMindestbreite des Profils zur Befestigung20 mmMaximale Breite des Profils zur Befestigung55 mmMaße (LxBxH)ca. 58 x 48 x 10 mmMerkmaleBefestigungsklammerPackungsinhalt1 x ClipProduktbeschreibung Klemmtechnik, kein Kleben oder Schrauben Die Klammer sorgt für einen festen Sitz der Abwehrsysteme und verhindert deren Verschiebung durch Wind oder Tiere. Dabei ist sie schnell montiert und flexibel positionierbar ohne Kleben oder Schrauben. • Pro laufenden Meter werden 3 Clips benötigt Alle technischen Daten anzeigen (6 Angaben)Technische DatenMaterialKunststoffMindestbreite des Profils zur Befestigung20 mmMaximale Breite des Profils zur Befestigung55 mmMaße (LxBxH)ca. 58 x 48 x 10 mmLieferumfang und VoraussetzungenMerkmaleBefestigungsklammerPackungsinhalt1 x ClipTechnische Daten laut Herstel...7,74 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warmwasserbereitung mit Photovoltaik – MyPV ELWA, 2600W+ SolarmoduleWarmwasser durch Sonnenenergie – direkt, einfach, unabhängig. Mit dieser Photovoltaik-Komplettlösung nutzt Du die Kraft der Sonne ausschließlich zur Warmwasserbereitung – unabhängig, effizient und clever. Die sechs hochwertigen, bifazialen Solarmodule w1499,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
LEDE Photovoltaik-solar-laderegler Mit Usb-5v-digitalanzeige Für SolarmoduleWillkommen in unserem Shop! Dieser Solarladeregler ist ein intelligentes, multifunktionales Gerät zum Laden und Entladen von Solarmodulen an verschiedenen Standorten. Er verfügt über einen integrierten Mikrocontroller, eine Ein-Tasten-Bedienung, ein digitales Display, eine automatische Speicherfunktion und ein umfassendes 4-stufiges PWM-Lademanagement. Zudem bietet er doppelten Rückstromschutz, geringe Wärmeentwicklung, integrierten Kurzschlussschutz, Leerlaufschutz, Verpolungsschutz und Überlastschutz. Das Produkt verwendet ein fest installiertes LCD-Display mit einer benutzerfreundlichen Oberfläche, die eine flexible Anpassung verschiedener Steuerungsparameter ermöglicht und so Ihre individuellen Anwendungsanforderungen optimal erfüllt. Dieser neuartige Solarladeregler ist ideal für Ihre Photovoltaikanlage (einschließlich Hausbeleuchtung). Spezifikationen: Zustand: 100 % neu; Typ: Solarladeregler; Material: ABS; Gewicht: ca. 158 g; USB-Ausgang: 5 V; Produktgröße: ca. 13,6 x 7 cm. Nennspannung: 12 V/24 V automatisch (bei 12 V Batteriespannung: maximale Solarpanel-Eingangsleistung 25 V 520 W; bei 24 V Batteriespannung: maximale Solarpanel-Eingangsleistung 50 V 1040 W); Stromstärke: 40 A; Geeignet für Bleiakkumulatoren: offen, AGM, Gel; Nicht geeignet für: Ni-MH-, Li-Ion- oder andere Akkus; Anwendungsbereich: Haus, Garten, Außenbereich, Gewerbe usw. Lieferumfang: 1 x Solarladeregler, 1 x Bedienungsanleitung. Hinweis: Entladereihenfolge umkehren. Falsche Reihenfolge beschädigt den Regler!28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
-
SOLISOL Erdungsklemme, 6 Stück, Erdungsclips Für Solarmodule, Standard-aluminium-anschlussklemme, Montagehalterung Für Solarmodule, Ringkabelschuhe Für PhotovoltaikHochwertiges Material: Die Erdungsklemme besteht aus einer hochwertigen Aluminiumlegierung. Kanten und Oberfläche sind glatt und gratfrei, korrosions-, rost- und verschleißfest. Sie ist bruch- und verformungsbeständig, UV-beständig, witterungsbeständig und auch unter widrigen Wetterbedingungen zuverlässig einsetzbar. Die Klemme ist robust und langlebig. Einfache Installation: Die PV-Erdungsklemme ist mit verstellbaren Schrauben ausgestattet und lässt sich einfach und werkzeuglos montieren. Dies optimiert die Installationseffizienz von Photovoltaikanlagen. Die Photovoltaik-Montagehalterung sorgt für eine stabile Verbindung zwischen den Solarschienen und ist mit verschiedenen Aluminium-Photovoltaikschienen kompatibel. Hauptfunktionen: Die Aluminium-Erdungsklemme leitet statische Elektrizität von den Photovoltaikmodulen und Montagehalterungen über Kupfererdungsdrähte ab. So wird Ihre Photovoltaikanlage geschützt und der effiziente Betrieb der Module gewährleistet. Praktisches Design: Die Erdungsklemme schützt die Photovoltaikanlage vor Witterungseinflüssen, verbessert ihre Stabilität, sorgt für einen korrekten Potenzialausgleich und garantiert eine stabile und zuverlässige elektrische Leistung. Breites Anwendungsspektrum: Weit verbreitet in Photovoltaik-Anwendungen wie Solarkraftwerken, Photovoltaikanlagen und Photovoltaik-Außenkomponenten. Kompatibel mit verschiedenen Aluminium-Photovoltaik-Schienen wie Dächern, Böden, Carports, Solarschienen usw., kompatibel mit C-, H- und U-Schienen.28,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.